余额宝这类货币基金的七日年化收益率与万份收益
万份收益对应当天到账的钱,七日年化是最近 7 天收益折成一年的水平。拿七日年化估每天到账会有出入,差在复利折法和单日的跳动;一年实际拿到多少,另看全年的净值增长率。
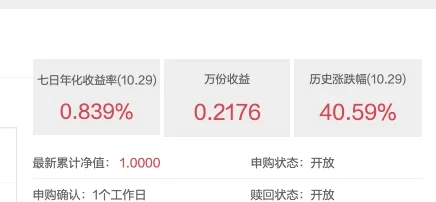
七日年化收益率是货币基金最近 7 天的收益折算成一年的水平;万份收益是每 1 万份基金当天分到的净收益,单位是元。想知道一笔钱每天到账多少,看万份收益更直接:余额宝的累计净值显示为 1.0000 元,1 万份就是 1 万元,持有 10 万元、当天万份收益 0.2176 元,这一天到账约 10 × 0.2176 ≈ 2.18 元。
七日年化反映的是最近一周的水平,下周就会变,它不是对一年收益的承诺。
万份收益是每 1 万份当天分到的钱
货币基金每天公布两个数。万份收益 = 当日基金净收益 ÷ 当日基金份额总额 × 10000,这条算法写在 2005 年的《货币市场基金信息披露特别规定》里,同一条还要求万份收益保留到小数点后 4 位,七日年化保留到小数点后 3 位。
| 日期(2026 年) | 余额宝万份收益(元) | 七日年化 |
|---|---|---|
| 10 月 23 日 | 0.2844 | 0.846% |
| 10 月 24 日(周六) | 0.2176 | 0.845% |
| 10 月 25 日(周日) | 0.2176 | 0.844% |
| 10 月 26 日 | 0.2174 | 0.841% |
| 10 月 27 日 | 0.2173 | 0.837% |
| 10 月 28 日 | 0.2301 | 0.840% |
| 10 月 29 日 | 0.2176 | 0.839% |
七天里,七日年化只在 0.837% 到 0.846% 之间小幅移动,万份收益却有一天跳到 0.2844 元,周六、周日也各有一个数。
估自己某一天到账多少,公式是:到账 ≈ 持有金额 ÷ 10000 × 当天万份收益。持有 5 万元,10 月 29 日约 5 × 0.2176 = 1.088 元,10 月 23 日约 5 × 0.2844 = 1.422 元。这是按 1 份等于 1 元做的估算,到账记录里的数以基金公司计算为准。
七日年化收益率把最近 7 天的收益折成一年
七日年化取的是包括当天在内最近 7 个自然日的万份收益,再折成年化。2005 年那份规定里还写了:基金披露七日年化时,要注明收益是按日结转份额还是按月结转份额,两种结转方式各有一条折算公式。
拿上表 10 月 23 日到 29 日的数试算 10 月 29 日的七日年化。7 天的万份收益加起来是 1.6020 元,也就是每 1 万元 7 天赚了 1.6020 元,折成一年有两种折法:
- 简单平均再乘 365:1.6020 ÷ 7 × 365 ÷ 10000 ≈ 0.835%
- 把 7 天的收益按复利滚满一年:(1 + 1.6020 ÷ 10000)365÷7 − 1 ≈ 0.839%
官网公布的 10 月 29 日七日年化是 0.839%,与按复利滚出来的结果一致,简单平均那种折法则低了约 0.004 个百分点。换 10 月 21 日到 27 日这 7 天再试一次(表外两天:21 日 0.2252 元、22 日 0.2190 元),万份收益合计 1.5985 元,复利折法得到 0.837%,也和 27 日公布的数相同。利滚利为什么会把数推高,可以看先搞懂复利和通胀,你才明白为什么要理财。
用七日年化估每天到账会差多少?
「本金 × 七日年化 ÷ 365」估出来的,是最近 7 天的平均水平。持有 10 万元,按 10 月 29 日的 0.839% 算:100,000 × 0.839% ÷ 365 ≈ 2.30 元;按当天的万份收益算:10 × 0.2176 ≈ 2.18 元,少了约 0.12 元。
大头在 10 月 23 日。那天的万份收益 0.2844 元,明显高过其余六天的 0.21 到 0.23 元,把 7 天的平均拉了上去。另外,七日年化是按复利折出来的,拿它直接除以 365,也会比 7 天的平均略高一点。到 10 月 30 日,23 日移出 7 天窗口,七日年化升还是降,要看 30 日当天的万份收益和 0.2844 元谁高。
估当天到账,用万份收益;想比较几只货币基金最近谁的收益高,七日年化更顺手,它把单日的跳动摊平了。
一年拿到的收益为什么和今天的七日年化不一样?
七日年化每天都在变。据财联社报道,余额宝的七日年化在 2026 年 5 月 2 日跌破 1%,Wind 数据显示同日全市场 351 只货币基金(不同份额合并计算,不含净值型)平均七日年化为 1.0473%;到 10 月 29 日,余额宝是 0.839%。拿某一天的七日年化去推一整年,中间收益率一变,结果就偏了。
一年实际拿到多少,看全年的净值增长率。余额宝产品资料概要里列了历年的数(截至 2025 年 12 月 31 日),近五年如下:
| 年份 | 余额宝净值增长率 | 同期业绩比较基准 |
|---|---|---|
| 2021 | 2.1172% | 1.3781% |
| 2022 | 1.6650% | 1.3781% |
| 2023 | 1.8067% | 1.3781% |
| 2024 | 1.5867% | 1.3819% |
| 2025 | 1.1757% | 1.3781% |
表里前四年都高于业绩比较基准,2025 年的 1.1757% 低于同期的 1.3781%;这个基准是同期七天通知存款利率(税后)。运作费用按年从基金资产中扣除:管理费 0.30%、托管费 0.07%、销售服务费 0.25%,产品资料概要测算的综合运作费率是每年 0.62%;申购和赎回不收费,特定情形下的 1% 强制赎回费除外。
今天买入的份额要从下一个交易日起才有收益
《货币市场基金监督管理办法》第十五条规定,当日申购的基金份额自下一个交易日起享有基金的分配权益;当日赎回的份额,自下一个交易日起不再享有,监管认定的特殊货币市场基金品种除外。余额宝的基金页上标的是申购确认 1 个工作日、赎回确认 1 个工作日。
急用钱时的快速取现另有上限。2018 年证监会和人民银行联合发布的指导意见,对单个投资者持有的单只货币市场基金,设定在单一基金销售机构单日不高于 1 万元的「T+0 赎回提现」额度,按合同约定的正常赎回不受影响。一天要取的钱超过 1 万元,超出的部分走正常赎回。准备应急用的钱放在哪、放多少,可以参考进币圈前,先把应急基金存够。
货币基金天天计收益却不是银行存款
货币基金周末和节假日有收益吗?
已经持有的份额有。余额宝每个自然日都有一个万份收益,2026 年 10 月 24 日、25 日是周六和周日,两天都是 0.2176 元。新买入的份额从下一个交易日起才享有收益,周五申购的,下一个交易日一般是下周一,周末这两天不计。
余额宝这类货币基金会亏本金吗?
本金并不保证。余额宝产品资料概要的风险提示第一句是「本基金不提供任何保证。投资者可能损失本金。」监管办法第十八条也要求在招募说明书显著位置写明:买货币基金不等于把钱存进银行,管理人不保证盈利,也不保证最低收益。
七日年化能直接拿来和银行存款利率比吗?
可以参考,但两样东西性质不同:货币基金不是存款,也就不在存款保险的范围里,存款保险保哪些钱见钱放银行和放交易所,出事时各有什么保障。余额宝自己选的业绩比较基准就是同期七天通知存款利率(税后),每年跑赢还是跑输,在历年净值增长率里看得到。
数据来源:天弘基金官网天弘余额宝货币(000198)页面的万份收益与七日年化(2026 年 10 月数据);天弘余额宝货币市场基金基金产品资料概要(更新);《货币市场基金监督管理办法》(证监会令第 120 号);证监会深圳监管局刊登的《关于进一步规范货币市场基金互联网销售、赎回相关服务的指导意见》发布稿;《货币市场基金信息披露特别规定》(上海证券报刊载全文);财联社报道(同花顺转载)。本文只讲这两个指标怎么看,不构成理财或投资建议。