信用卡分期的年化利率为什么要按每期还款后剩下的本金算?
同样是每期 0.6%、分 12 期,直接乘 12 得到的 7.2%,和按剩余本金用复利折出来的 13.84% 差了将近一倍。
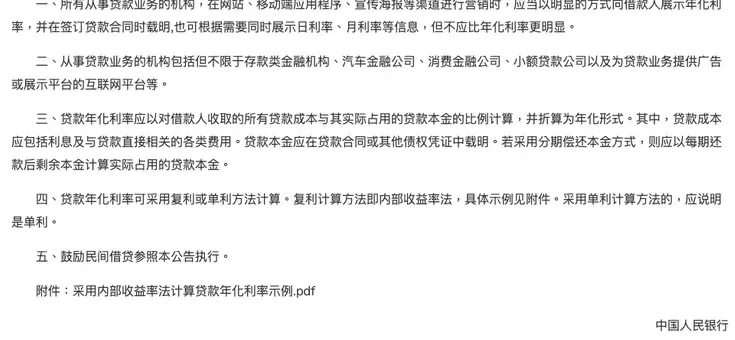
信用卡分期如果每期利息按分期总额的固定比例收,那么每期收的钱一样多,可你欠银行的本金每还一期就少一截。人民银行公告〔2021〕第 3 号规定,年化利率要拿全部贷款成本去比实际占用的本金,分期还本的,按每期还款后剩下的本金算。这样折出来的年化会比「每期利率 × 12」高出不少。
办分期的时候,这个数用不着自己猜。2022 年的信用卡新规要求银行在分期合同首页和业务办理页面,以明显方式列出所有息费项目、年化利率和息费计算方式,收的资金使用成本统一叫利息,不许再叫手续费。比较时盯住标着「年化」的那个数;页面上只看到每期利率,就拿每期还款额在 Excel 里套一个函数,自己折出来。
每期利率乘 12 为什么会把年化算低
拿一笔假设的分期来看,数字不代表任何一家银行的费率:消费 12,000 元办 12 期分期,每期按分期总额收 0.6% 的利息,本金 12 期平摊。
| 项目 | 怎么来的 | 结果 |
|---|---|---|
| 每期还的本金 | 12,000 ÷ 12 | 1,000 元 |
| 每期利息 | 12,000 × 0.6% | 72 元 |
| 每期还款额 | 1,000 + 72 | 1,072 元 |
| 12 期利息合计 | 72 × 12 | 864 元 |
| 直接乘 12 得出的「年利率」 | 0.6% × 12 | 7.2% |
7.2% 默认你整整一年都占着 12,000 元。实际上只有第一个月是全额占着的,之后每还一期,欠银行的本金就少 1,000 元,利息却一直按 12,000 的 0.6% 收:
| 第几期 | 这一期开始时还欠的本金 | 这一期付的利息 |
|---|---|---|
| 第 1 期 | 12,000 元 | 72 元 |
| 第 2 期 | 11,000 元 | 72 元 |
| 第 3 期 | 10,000 元 | 72 元 |
| 第 6 期 | 7,000 元 | 72 元 |
| 第 9 期 | 4,000 元 | 72 元 |
| 第 12 期 | 1,000 元 | 72 元 |
越往后,同样 72 元利息对应的本金越少,借这笔钱的真实成本也就越高。年化利率要反映的就是这件事。
把每一期真实占用的本金都算进去,用的是人民银行公告附件里的内部收益率法(IRR):找一个月利率 r,让 12 笔 1,072 元按 r 折回借款那天,加起来正好等于借到手的 12,000 元。
12,000 = 1,072 ÷ (1 + r) + 1,072 ÷ (1 + r)2 + … + 1,072 ÷ (1 + r)12
解出来 r 约为 1.086%,这是按每期剩余本金算的月利率。换成年化有两种写法:
- 复利折年:(1 + 1.086%)12 − 1 ≈ 13.84%,也就是公告附件用的内部收益率法
- 单利折年:1.086% × 12 ≈ 13.03%,公告允许这样算,但要写明是单利
两种写法都比 7.2% 高出一大截,差出来的部分来自本金一期期减少、利息却没跟着减少。复利折年又比单利折年高一些,因为它把 12 个月的月利率一个月接一个月滚起来算,道理和本站讲复利那篇里的利滚利相同。
人民银行规定分期的年化利率按什么算
这条规则来自人民银行公告〔2021〕第 3 号,要求所有贷款产品都明示年化利率,存款类金融机构、消费金融公司、小额贷款公司都在其列。和分期直接相关的是这一句:「若采用分期偿还本金方式,则应以每期还款后剩余本金计算实际占用的贷款本金。」
公告把年化利率拆成了几件事:
- 分子是对借款人收取的所有贷款成本,包括利息,也包括与贷款直接相关的各类费用
- 分母是实际占用的本金,本金数额要在贷款合同或其他债权凭证中载明
- 算法复利、单利都行,复利就是内部收益率法;用单利的,应当说明是单利
- 展示营销时要以明显方式展示年化利率,签合同时载明;日利率、月利率可以同时放,但不应比年化利率更明显
附件《采用内部收益率法计算贷款年化利率示例》里有三个例子,数字照原文:
| 附件里的例子 | 怎么借、怎么还 | 附件给出的年化利率 |
|---|---|---|
| 到期一次性还本付息 | 期限 2 年,本金 10 万元,2 年后一次还本付息 11 万元 | 约 4.88% |
| 等额本息的个人住房贷款 | 20 年共 240 期,本金 100 万元,每月还本息 6599.6 元 | 单利约 5%;IRR 约 5.12% |
| 收取费用的消费金融贷款 | 1 年共 12 期,本金 10 万元;借款当期一次付 1000 元服务费,每月还 8833.3 元,其中本金 8333.3 元、按初始本金 0.5% 算的分期费 500 元 | 综合年化单利约 12.80%;IRR 约 13.58% |
分期费按初始本金的固定比例每月收、本金逐月平摊,这种收法和上一节假设的那笔分期一样。每月 0.5% 听上去不高,附件折出来的综合年化是单利约 12.80%、IRR 约 13.58%,里面也算进了借款当期交的 1000 元服务费。房贷那一例则能看出,同一笔贷款按单利写和按 IRR 写,年化数字不一样。
用 Excel 或 WPS 表格算自己那笔分期的年化利率
需要三个数:分期本金、期数、每期还款额。每期还款额用本金加利息的合计,账单上会列出这个数。然后在任意一个单元格里输入:
- 月利率:=RATE(期数, -每期还款额, 分期本金)。例子里是 =RATE(12,-1072,12000),结果约 1.086%。
- 复利年化:=(1+RATE(12,-1072,12000))^12-1,约 13.84%。
- 单利年化:把第 1 步的结果乘 12,约 13.03%。
每期还款额前面的负号别漏。本金和还款额正负号一样时,函数算不出结果,会报错。
换成每期 0.75% 再试一组:每期利息 12,000 × 0.75% = 90 元,每期还 1,090 元,直接乘 12 是 9%;输入 =(1+RATE(12,-1090,12000))^12-1,得到约 17.48%。
借款当期就要一次交的费用,要从本金里减掉再填,因为那部分钱你没有真正拿到手。拿附件第三个例子试:=(1+RATE(12,-8833.3,100000-1000))^12-1,结果约 13.58%,和附件给的 IRR 对得上。
每期还款额不一样的分期,比如第一期多收一笔,RATE 就用不上了。把现金流排成一列:第一格填到手的本金(正数),下面每格依次填那一期要还的钱(负数),再用 =IRR(这一列) 得出月利率,折年的办法同上。
办分期时在合同和办理页面哪一栏看年化利率
2022 年 7 月,银保监会和人民银行发布《关于进一步促进信用卡业务规范健康发展的通知》(银保监规〔2022〕13号),里面专门有一部分管分期。和利息直接相关的是这几条:
- 办分期要事前独立申请、审批,每一笔分期单独签合同,不得和其他信用卡业务合同混同或捆绑签订
- 合同首页和业务办理页面,要以明显方式展示分期可能产生的所有息费项目、年化利率水平和息费计算方式
- 资金使用成本统一用利息形式展示,并明确计息规则,不得采用手续费等形式,法律法规另有规定的除外
- 不得仅提供或者默认勾选一次性收取全额分期利息的选项
放到办理页面上,可以一项项对:
- 标着「年化」的那个数是多少,旁边有没有写单利;
- 息费项目里除了利息,还列了哪些费用。按人民银行公告,与贷款直接相关的费用都要算进年化利率的分子;
- 利息按期收还是一次收。第一期就一次收走的话,钱交得更早,同样的利息总额折出来的年化更高;按规定这个选项不能是唯一选项,也不能默认勾好,办之前看清勾的是哪个;
- 拿页面上的每期还款额,用上一节的函数自己折一次,和页面上的年化对照。
办理页面上一时没看到年化那个数,就翻到分期合同的首页,新规要求两处都要展示。两处都找不到年化,或者和你自己折出来的数对不上,打发卡行的信用卡客服,问清这笔分期的年化利率、按单利还是复利算、息费怎么计算。同一份通知也要求银行主动告诉客户咨询、投诉的受理渠道,问不清楚可以走这条路。
账单上的叫法也改过。中国银行发过公告,从 2022 年 12 月 4 日起,信用卡分期的「分期手续费」改叫「分期利息」,「分期手续费率」改叫「分期利率」,账单分期、消费分期、现金分期、汽车分期等都在范围里,并写明「分期交易的年化利率及实际每期还款金额不发生变化」。改名只动了叫法,每期要还多少没有变,比较成本还是要看年化那个数。
提前还清、只还最低,信用卡分期利息怎么算?
信用卡分期提前还款利息怎么算?
2022 年信用卡新规规定,客户提前结清分期的,银行应当按实际占用的资金金额和期限计收利息;费用则按法律法规和合同约定收取。打算提前还清之前,翻一下分期合同里关于提前结清的约定,看除了利息还会收哪些费用。
信用卡分期能只还最低还款额吗?
按 2022 年信用卡新规,银行不得对分期业务提供最低还款额服务,也不得对已经办理分期的资金余额再次办理分期,个性化分期还款协议除外。分期每一期的应还金额要按合同足额还上,有困难时直接联系发卡银行说明情况。
信用卡最低还款的透支利息也要标年化利率吗?
透支利率同样要展示年化利率。人民银行银发〔2020〕327号规定,从 2021 年 1 月 1 日起,信用卡透支利率由发卡机构和持卡人自主协商,取消了原来日利率万分之五的上限和它 0.7 倍的下限;披露时要以明显方式展示年化利率,不得仅展示日利率、日还款额等。
本站为独立第三方信息站,非币安官方网站。文中规定见中国政府网刊登的《中国人民银行公告〔2021〕第3号》《关于进一步促进信用卡业务规范健康发展的通知》、人民银行《关于推进信用卡透支利率市场化改革的通知》和中国银行分期更名公告;12,000 元分 12 期、每期 0.6% 和 0.75% 的算例是假设数字,不代表任何银行的实际费率。本文只讲分期成本怎么算,不构成借贷或投资建议。